Gần như mọi bài viết về thủ tục pháp lý khi mua chung cư đều giống nhau: kiểm tra pháp lý, đặt cọc, ký hợp đồng, thanh toán theo tiến độ, nhận nhà, làm sổ. Đúng. Nhưng có một điều ít ai nói: người mua nhà hiếm khi mất tiền vì không biết quy trình. Họ mất tiền vì chủ quan. Ham rẻ, ham nhanh, ngại hỏi, tin tưởng CĐT. Bài này đi qua quy trình, nhưng ở mỗi bước sẽ chỉ cho bạn những điều cần chú ý, không nên chủ quan mà xem nhẹ.
Bước 1 – Mua sớm qua góp vốn không sai, miễn là có đủ pháp lý
Phần lớn dự án đều đang làm, kể cả dự án tử tế: họ huy động tiền của bạn từ rất sớm, trước khi “đủ điều kiện bán”, dưới dạng hợp đồng góp vốn, hợp tác đầu tư, hay đặt chỗ thiện chí. Đừng vội coi đây là dấu hiệu lừa đảo. Luật Nhà ở 2023 công nhận hình thức “huy động thông qua góp vốn, hợp tác đầu tư, hợp tác kinh doanh, liên doanh, liên kết” là một cách huy động vốn hợp pháp để phát triển nhà ở (Điều 114). Câu hỏi đúng không phải “có nên mua giai đoạn này không”, mà là “mua giai đoạn này thì soi cái gì cho yên tâm“.
Bởi vì có hai cánh cửa khác nhau, và người ta hay gộp làm một:
- Cửa bán hàng chính thức (Luật Kinh doanh BĐS): cần văn bản Sở Xây dựng xác nhận nhà ở đủ điều kiện được bán, rồi mới ký hợp đồng mua bán
- Cửa huy động vốn sớm (Luật Nhà ở): góp vốn cũng có quy định riêng, không phải muốn góp là góp
Theo Điều 43 Nghị định 95/2024, để được huy động vốn góp, dự án phải đã có quyết định giao đất, cho thuê đất (hoặc văn bản chấp thuận chủ trương đầu tư nếu thuộc diện chấp thuận đồng thời nhà đầu tư), và chủ đầu tư phải đã có văn bản thông báo đủ điều kiện huy động vốn của cơ quan quản lý nhà ở cấp tỉnh. Tức là ngay cả khi mua bằng hợp đồng góp vốn, vẫn có một bộ giấy tờ thật, bạn nên yêu cầu xem những loại này.
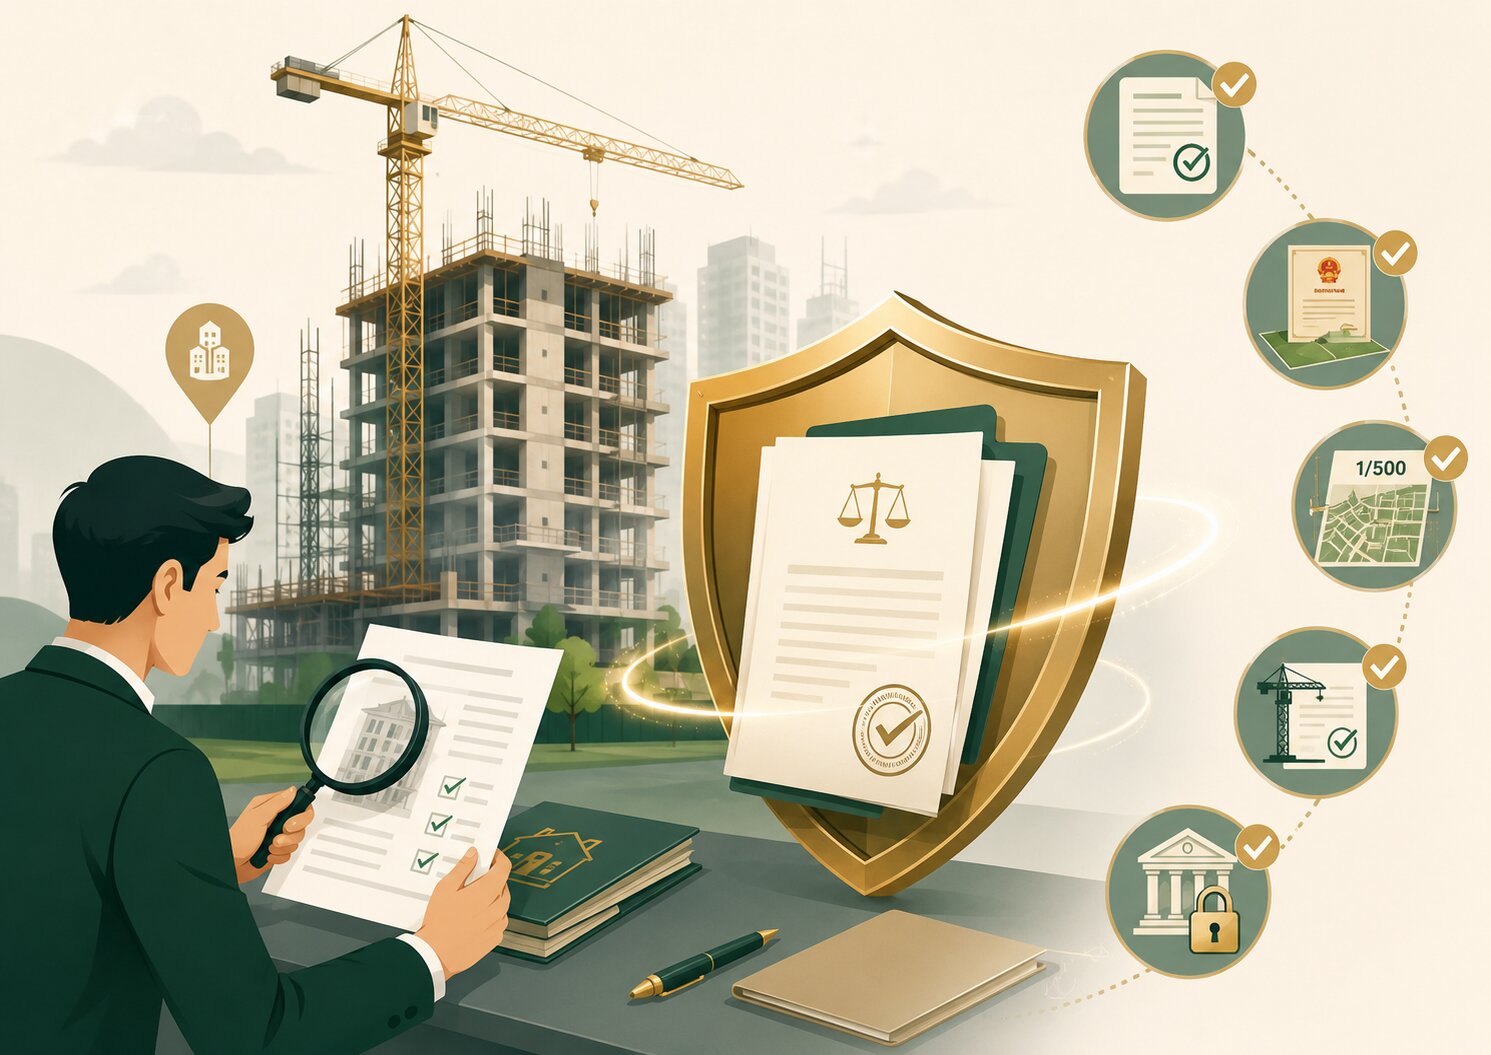
Vậy ở giai đoạn góp vốn, bạn soi những thứ sau, tôi xếp theo thứ tự quan trọng:
- Chấp thuận chủ trương đầu tư. Cái này chứng minh dự án tồn tại hợp pháp và chủ đầu tư là doanh nghiệp kinh doanh bất động sản, có năng lực, được công nhận làm chủ đầu tư (Điều 36 Luật Nhà ở 2023).
- Giấy tờ đất: quyết định giao đất/cho thuê đất, và quan trọng – đã hoàn thành hay đang nợ nghĩa vụ tài chính về đất. Đây chính là cái gốc rễ của chuyện chậm sổ nhiều năm sau này.
- Quy hoạch chi tiết 1/500 đã phê duyệt và giấy phép xây dựng. Theo quy trình, sau chấp thuận chủ trương đầu tư là phê duyệt quy hoạch 1/500, rồi mới đến giao đất, cấp giấy phép xây dựng và xác định tiền sử dụng đất. Và ra công trường xem đã khởi công thật chưa.
- Văn bản thông báo đủ điều kiện huy động vốn của Sở Xây dựng. Sở ra văn bản này trong 15 ngày kể từ khi chủ đầu tư nộp đủ hồ sơ và đăng tải công khai trên cổng thông tin của cơ quan quản lý nhà ở cấp tỉnh.
- Văn bản giải chấp của ngân hàng nếu dự án hoặc đất đang thế chấp. Đây là điểm ít người để ý: trường hợp huy động vốn góp, chủ đầu tư phải cung cấp cho bên góp vốn văn bản giải chấp của tổ chức tín dụng khi ký hợp đồng góp vốn; và nếu dự án đã thế chấp và đăng ký thế chấp mà huy động vốn cho phần đã thế chấp thì phải xóa đăng ký thế chấp hoặc rút bớt tài sản thế chấp trước khi ký hợp đồng huy động vốn.
- Lịch sử chủ đầu tư: dự án trước đã bàn giao đúng hạn chưa, ra sổ đúng hẹn chưa. Cái này không nằm trong luật, nhưng nói thật hơn mọi tờ giấy.
Và một dòng cho chính hợp đồng góp vốn: nó phải ghi rõ điều kiện, thời điểm chuyển thành hợp đồng mua bán, giá đã chốt, tiến độ, và điều khoản hoàn tiền nếu dự án không đạt điều kiện.
Tham khảo thêm các bài viết kiến thức bất động sản
Bước 2 – Hợp đồng đảm bảo, Hợp đồng cọc hay Hợp đồng mua bán?
Nhìn vào tiến độ thanh toán của dự án thực tế, bạn sẽ thấy thế này: đặt mua → Đợt 1 10% (ký Hợp đồng bảo đảm) → Đợt 2 nộp 15% → đến Đợt 3 (30%) mới Ký HĐMB. Nghĩa là tới lúc đặt bút ký HĐMB, bạn đã nộp tầm một phần tư giá trị căn hộ. Và đây là điều cần hiểu cho đúng: cả chặng đó chạy dưới một cái Hợp đồng bảo đảm – hay hợp đồng đặt mua – chứ KHÔNG phải “đặt cọc” theo nghĩa của Luật Kinh doanh BĐS.
Phân biệt này không phải chữ nghĩa. Mức trần 5% chỉ áp cho khoản gọi là “đặt cọc” (Khoản 5 Điều 23 Luật KDBĐS 2023), và “đặt cọc” là một biện pháp bảo đảm theo Điều 328 Bộ luật Dân sự. Còn Luật KDBĐS không thể cấm mọi hợp đồng dân sự khác.
Vậy nó có phải dấu hiệu xấu không? Không. Với chủ đầu tư lớn, uy tín, đây là cách làm chuẩn của thị trường – bạn không tránh được mà cũng không cần tránh. Nhưng vì khoản tiền đó đứng ngoài quy định của luật mua bán, thứ bảo vệ bạn không còn nằm ở luật nữa, mà nằm ở hai chỗ:
- Bộ pháp lý của dự án – đúng cái danh sách ở Bước 1: chủ trương đầu tư, đất, 1/500, giấy phép, giải chấp. Một hợp đồng bảo đảm chỉ yên tâm khi có những thứ đó.
- Chính các điều khoản trong hợp đồng bảo đảm: giá đã chốt chưa, có điều khoản hoàn tiền nếu dự án trễ tiến độ không.
Trên thực tế, qua hợp đồng bảo đảm, bạn đang góp vốn cho chủ đầu tư trước khi dự án đủ điều kiện bán. Với một chủ đầu tư mạnh, điều đó gần như vô hại. Với một chủ đầu tư yếu, đó là chỗ có rủi ro. Cùng một cấu trúc hợp đồng, khác nhau ở uy tín của chủ đầu tư.
Chuyển khoản, không tiền mặt. Và đọc kỹ cái tên trên tờ giấy bạn ký: “đặt cọc”, “đặt mua”, hay “bảo đảm” – ba cái tên, ba mức độ được luật chống lưng khác nhau.
Bước 3 – “Dự án được ngân hàng X bảo lãnh” nghĩa là gì?
“Dự án được ngân hàng X bảo lãnh”, nghe thấy câu này đã có thể yên tâm chưa?. Theo đúng quy trình hiện hành (Thông tư 61/2024/TT-NHNN, hiệu lực 1/4/2025), bảo lãnh có ba bước, và bạn chỉ có thể yên tâm ở bước cuối:
- Thỏa thuận cấp bảo lãnh – ký giữa chủ đầu tư và ngân hàng, cấp độ dự án. Ngân hàng thẩm định, quyết định cấp bảo lãnh cho chủ đầu tư, rồi hai bên ký thỏa thuận này theo Điều 26 Luật KDBĐS 2023. Có nó nghĩa là ngân hàng đã đồng ý bảo lãnh cho dự án
- Văn bản cam kết phát hành thư bảo lãnh – ngân hàng phát cho chủ đầu tư, và chủ đầu tư có trách nhiệm gửi bản sao cho bạn khi ký hợp đồng mua bán. Đây là tờ bạn cầm lúc ký HĐMB. Nhưng nhớ: nó là lời hứa sẽ phát thư bảo lãnh, chưa phải thư bảo lãnh.
- Thư bảo lãnh (chứng thư) đứng tên căn của bạn – sau khi ký HĐMB có ghi nghĩa vụ tài chính của chủ đầu tư, chủ đầu tư gửi HĐMB cho ngân hàng để ngân hàng phát thư bảo lãnh cho bạn, và phải phát trước thời hạn giao nhà ghi trong hợp đồng. ĐÂY mới là tờ giấy thật sự bảo vệ bạn.
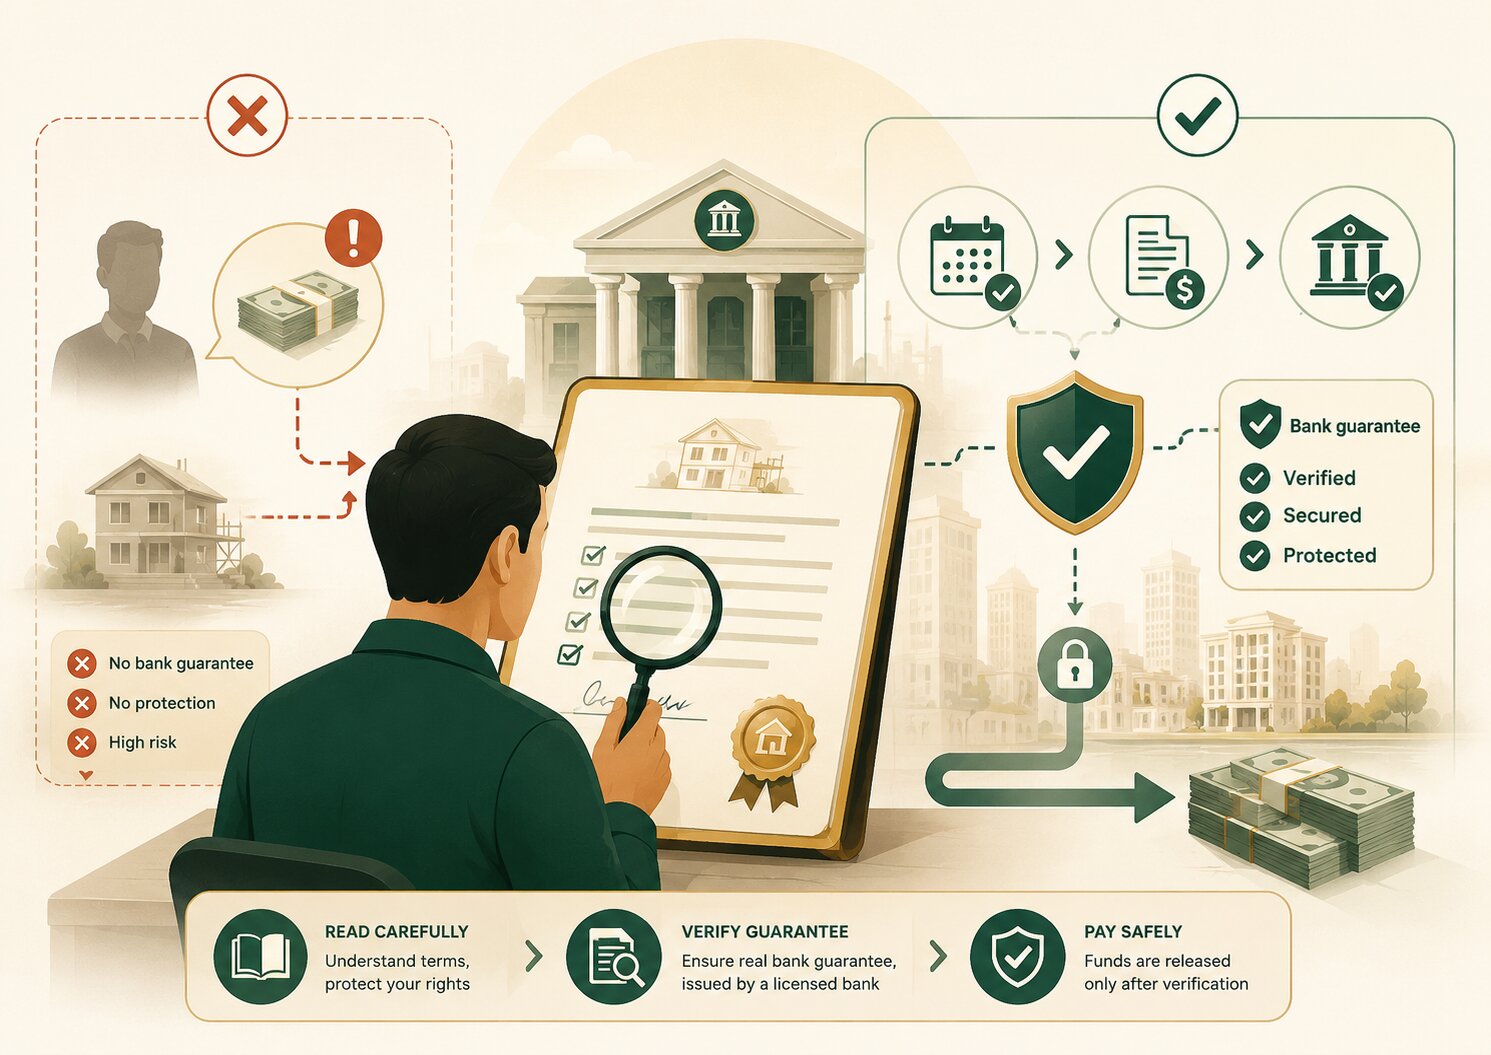
Và đây là điều gần như không bài nào nói, số tiền được ngân hàng bảo lãnh là số chủ đầu tư nhận ứng trước từ bạn SAU thời điểm bạn đã nhận được thư bảo lãnh. Tức là những khoản tiền bạn đóng trước khi thư bảo lãnh về tay – đều nằm NGOÀI phạm vi bảo lãnh. Ngân hàng không trả thay cho khoản đó.
Thêm hai chỗ ngân hàng được quyền từ chối, để bạn làm cho đúng: từ chối trả thay nếu bạn không xuất trình được thư bảo lãnh, hoặc với phần tiền bạn nộp vượt quá tỷ lệ quy định tại Điều 25 Luật KDBĐS.
Trường hợp thực tế: khách tin “dự án có bảo lãnh”, nộp tiền, nhưng ngân hàng mới chỉ gửi văn bản đồng ý về mặt chủ trương, chưa từng phát thư bảo lãnh cho từng người mua; dự án ngừng, lãnh đạo biến mất, khách trắng tay.
Hiện nay luật mới cho phép bạn chọn không có bảo lãnh, miễn ghi bằng văn bản trong hợp đồng mua bán (Khoản 3 Điều 26 Luật KDBĐS 2023). Nhiều người ký từ chối để tiết kiệm 1-2% giá trị căn hộ, nhưng lại làm tăng thêm rủi ro.
Bản chất bảo lãnh này là bảo đảm tài chính – hoàn lại tiền ứng trước nếu chủ đầu tư không giao nhà đúng hạn – chứ không bảo đảm xây xong hay chất lượng công trình.
Tóm lại: “dự án được bảo lãnh” lời quảng cáo, thứ bảo vệ bạn là tờ thư bảo lãnh đứng tên căn của mình.
Bước 4 – Hợp đồng và tiến độ
Hợp đồng mua bán với chủ đầu tư là một doanh nghiệp kinh doanh bất động sản thì không bắt buộc công chứng – khác với khi bạn mua lại của một cá nhân, lúc đó việc công chứng là bắt buộc.
Hai chi tiết nằm ở phần ít người đọc: thứ nhất, giá bán căn hộ tính theo diện tích thông thủy (phần bạn thực dùng), không phải diện tích tim tường. So giá/m2 giữa các dự án mà không quy về cùng cách đo sai. Thứ hai, cái nghiêng về bên bán nằm ở phụ lục: tiến độ, mức phạt chậm bàn giao, điều khoản bàn giao.
Bước 5 – Phí bảo trì 2% và lệ phí trước bạ
Khi nhận bàn giao, bạn đóng kinh phí bảo trì bằng 2% giá trị căn hộ, tính riêng với tiền mua nhà và ghi rõ trong hợp đồng (Điều 152 Luật Nhà ở 2023). Căn 3 tỷ thì khoản này là 60 triệu – không nhỏ. Đây là tiền của cư dân, gửi để bảo trì phần chung: thang máy, PCCC, kết cấu. Nhưng nó là một trong những nguồn tranh chấp dai dẳng nhất ở chung cư Việt Nam, vì chủ đầu tư hay chậm hoặc né bàn giao quỹ này cho Ban quản trị. Lưu lại chứng từ đã đóng 2%. Ngoài ra, lệ phí trước bạ nhà đất là 0,5% giá trị – khoản phải nộp khi sang tên.
Sổ hồng
Luật ghi: chủ đầu tư phải làm thủ tục cấp sổ cho bạn trong 50 ngày kể từ ngày bàn giao. Thực tế thì sao? Có người ở gần 10 năm vẫn chưa có sổ, khi cần thế chấp vay vốn, ngân hàng từ chối vì tài sản chưa có giấy chứng nhận.
Sổ chậm gần như luôn vì một trong ba lý do, và cả ba đều thuộc về chủ đầu tư chứ không phải bạn:
- Chủ đầu tư chưa hoàn thành nghĩa vụ tài chính (chưa nộp đủ tiền sử dụng đất)
- Đã thế chấp tài sản ở ngân hàng mà chưa giải chấp
- Xây sai thiết kế, vượt tầng nên không hoàn công được.
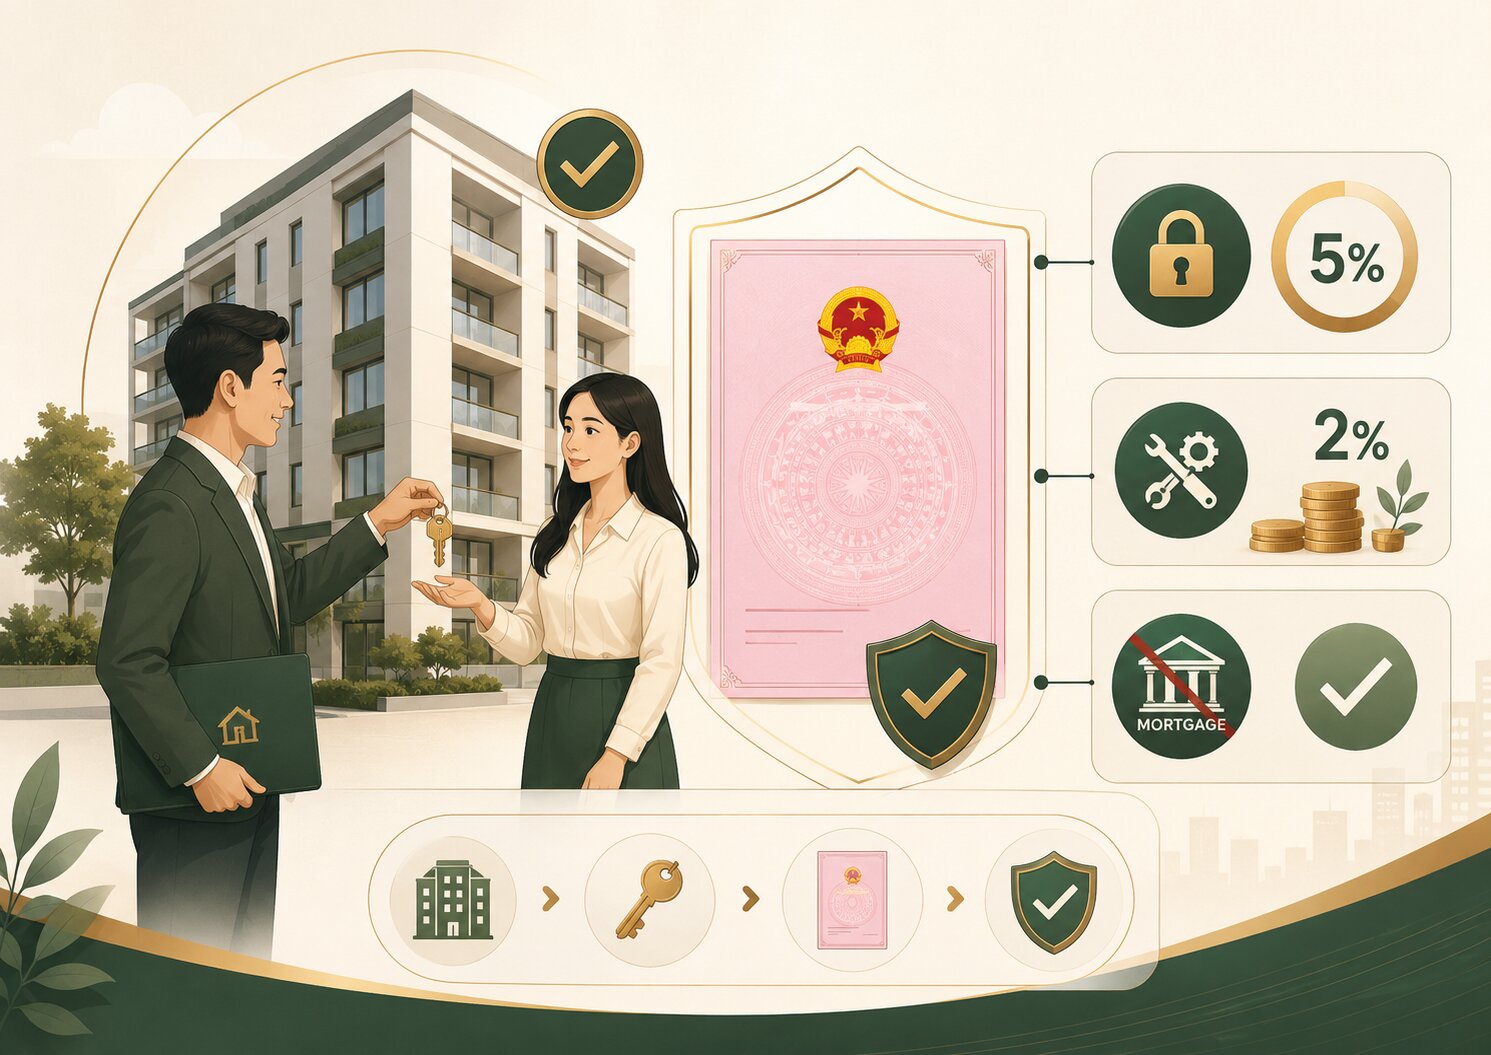
Cái thứ hai, bạn kiểm tra được trước khi mua. Trước khi bán căn hộ hình thành trong tương lai đã thế chấp ngân hàng, chủ đầu tư phải giải chấp hoặc có văn bản ngân hàng chấp thuận cho bán, và việc dự án bị thế chấp được Văn phòng đăng ký đất đai gửi cho Sở Tài nguyên và Môi trường để đăng công khai. Tức là thông tin nằm đó, công khai.
Kết
Nhìn lại cả quy trình, bạn sẽ thấy một điều: Luật 2023 – 2024 bảo vệ người mua nhiều hơn. Tuy nhiên, người mua cần kiểm tra kỹ các bước để tạo cơ sở, ràng buộc với sự bảo vệ đó.
Nếu bạn có ý định mua bất động sản nhưng vẫn còn lăn tăn về các thủ tục pháp lý, có thể liên hệ Nguyenthuland để được tư vấn chi tiết