Người mua nhà lần đầu thường nghĩ khó khăn lớn nhất là tìm – tìm căn đẹp, tìm giá tốt, tìm chỗ ưng ý. Cách nghĩ này sai luôn từ đầu.
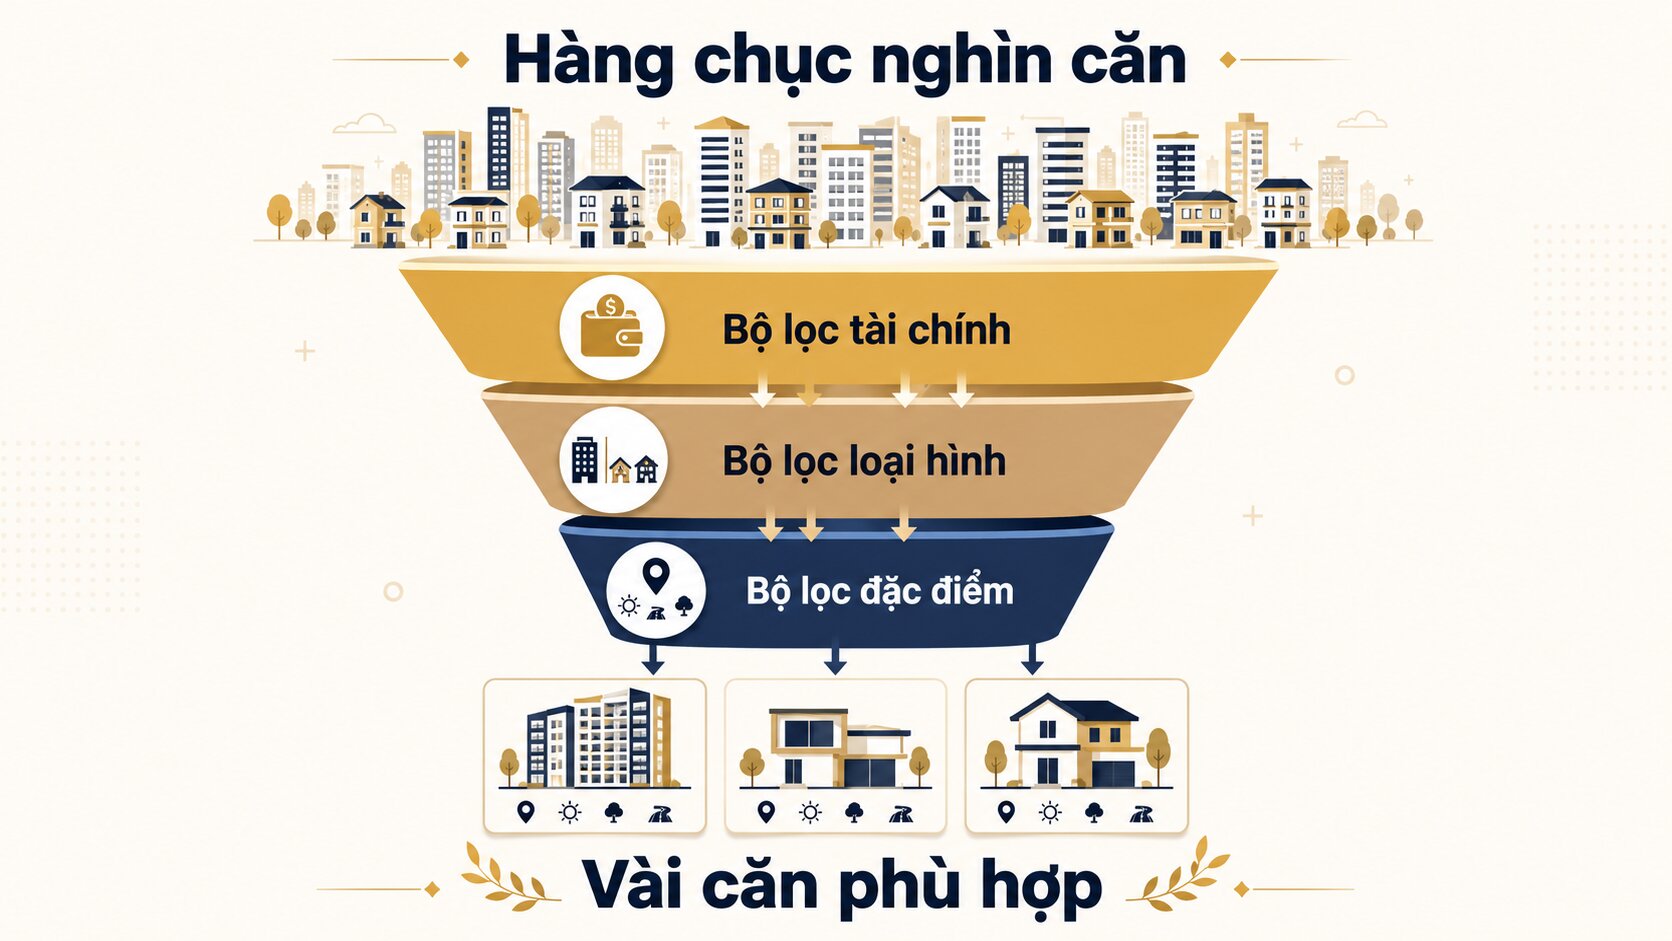
Riêng Hà Nội, tại bất kỳ thời điểm nào cũng có hàng chục nghìn căn hộ đang rao bán, cả mở bán mới lẫn chuyển nhượng. Bạn không thiếu lựa chọn. Bạn bị rối bởi những lựa chọn. Vấn đề thật sự của người mua nhà lần đầu không phải là tìm cho ra một căn – mà là loại cho được 99,9% số căn không dành cho mình, càng sớm càng tốt, trước khi cảm xúc kịp nhảy vào.
Hãy nhìn cách một trưởng phòng nhân sự xử lý 500 hồ sơ ứng tuyển cho 1 vị trí. Họ có đọc kỹ cả 500 bộ không? Không bao giờ. Họ xem xét 3 tiêu chí: thiếu kinh nghiệm X năm – loại, không biết kỹ năng Y – loại, mức lương kỳ vọng vượt ngân sách – loại. Sau 30 phút, 500 hồ sơ còn 15. Lúc đó mới đọc kỹ. Người tuyển dụng non tay làm ngược lại: đọc lần lượt từng bộ, đọc đến bộ 50 thì mắt hoa, và cuối cùng chọn theo cảm tính bộ nào “nhìn thiện cảm”.
Người mua nhà lần đầu giống nhà tuyển dụng ít kinh nghiệm đó. Cuối tuần nào cũng đi xem nhà, xem 20 căn, mỗi căn nhớ mang máng, rồi chốt căn có nhà mẫu thơm mùi gỗ mới và bạn môi giới nói chuyện có duyên. Bài này, Nguyenthuland sẽ chỉ cho bạn thêm bộ lọc trước khi tìm mua căn hộ, để loại hết những căn không phù hợp trước.
Bộ lọc về tài chính
Đa số người mua lần đầu làm theo trình tự: xem nhà → thích → về nhà mới ngồi xem mình có bao nhiêu tiền. Trình tự đúng phải ngược hoàn toàn: chốt tiền → chốt tiêu chí → mới đi xem. Vì một khi bạn đã đứng trong căn hộ view hồ, tay chạm vào mặt đá bếp, thì mọi phép tính tài chính sau đó chỉ còn là công cụ để hợp lý hóa cái bạn đã thích.
Chốt tiền nghĩa là trả lời được ba con số, cụ thể đến từng triệu:
1. Vốn tự có thật. Không phải “khoảng 1 tỷ mấy”, mà là số tiền mặt + tài sản thanh khoản được trong 30 ngày, tiền người thân cho, trừ đi quỹ dự phòng 6 tháng chi tiêu.
2. Khả năng trả nợ. Nguyên tắc an toàn: tổng tiền trả gốc lẫn lãi hằng tháng không vượt 50% thu nhập ròng của gia đình. Ví dụ cụ thể: hai vợ chồng thu nhập 50 triệu/tháng, ngưỡng trả nợ an toàn là 25 triệu/tháng. Với lãi suất thả nổi quanh 11 – 12%/năm, vay 20 năm, 25 triệu/tháng gánh được dư nợ khoảng 1,5 – 1,8 tỷ. Cộng với 1,5 tỷ vốn tự có, ngân sách thật của bạn là khoảng 3 – 3,3 tỷ. Không phải 4 tỷ như bạn “cảm giác”, càng không phải 4,5 tỷ như bạn môi giới động viên “cố thêm tí”.
3. Chi phí chìm sau giá bán. Đây là chỗ người mua lần đầu hay bỏ qua: phí sang tên, thuế trước bạ 0,5%, phí bảo trì 2% (với chung cư mua mới), nội thất tối thiểu 80 – 150 triệu cho căn bàn giao cơ bản, phí dịch vụ hàng tháng. Một căn niêm yết 3,3 tỷ, tổng chi để dọn vào ở thực tế dễ chạm 3,4 – 3,5 tỷ. Giá niêm yết thấp – tổng chi thực tế luôn cao hơn. Hãy tính thêm khoản này ra ngay từ đầu.
Xong bước 1, thị trường mấy chục nghìn căn của bạn đã rụng còn vài nghìn. Và quan trọng hơn: từ giờ, mọi căn vượt ngân sách hiện ra trên màn hình, bạn được quyền không click vào. Đó không phải căn nhà của bạn – nó là căn nhà của người khác.
Vay bao nhiêu là đủ an toàn và khi nào vay mua nhà là lựa chọn sai – đã phân tích kỹ trong bài vay mua nhà có phải là một lựa chọn tốt.
Bộ lọc loại hình sản phẩm, chọn theo mục đích sử dụng
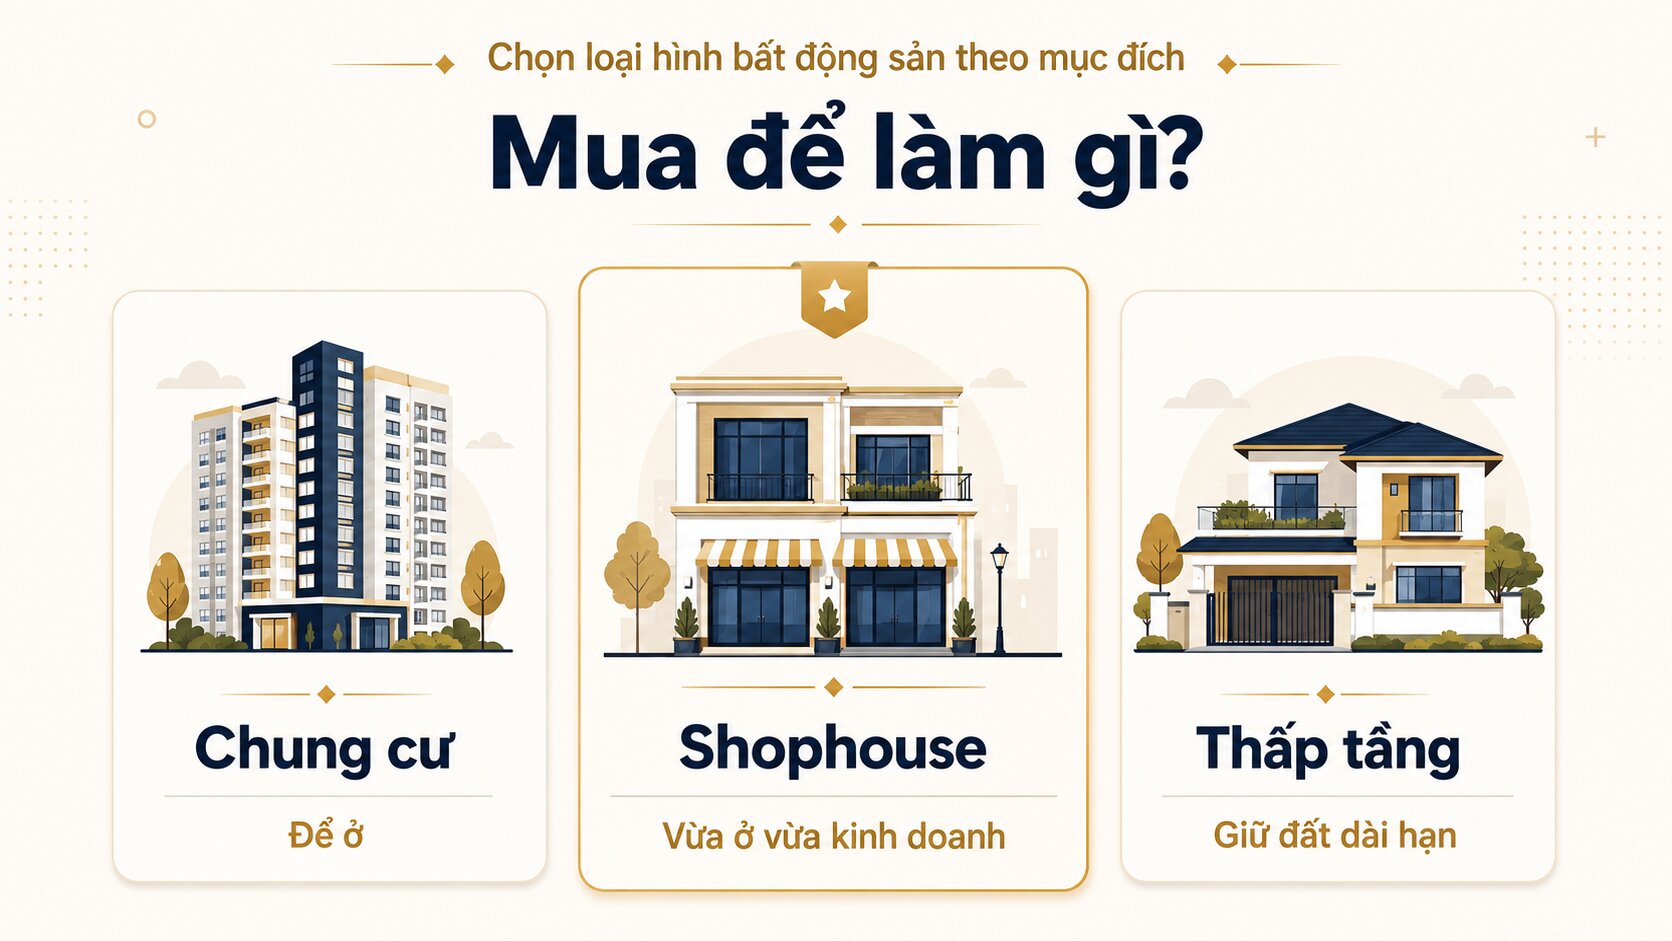
Thị trường về cơ bản có ba loại hình phổ biến: căn hộ chung cư, nhà thấp tầng (biệt thự/liền kề), và shophouse. Vấn đề cốt lõi là: loại hình không phải câu hỏi về ngôi nhà – nó là câu hỏi về bạn. Bạn mua để ở, để kinh doanh, hay để dòng tiền?
- Mua để ở, ngân sách 5 – 8 tỷ, gia đình trẻ: chung cư gần như là đáp án tối ưu, và điều đó không có gì phải lăn tăn. An ninh vận hành sẵn, tiện ích trong tòa nhà, không phải lo chống thấm sửa mái. Với mặt bằng giá đất nội đô hiện tại, cùng một số tiền, chung cư cho bạn vị trí tốt hơn nhà đất từ 2 – 3 bậc: 5 tỷ mua được căn 2 phòng ngủ ở khu đô thị vành đai, trong khi nhà đất cùng tầm tiền phải chấp nhận ngõ sâu hoặc ra rất xa.
- Mua để vừa ở vừa kinh doanh: shophouse – tầng 1 kinh doanh, tầng trên để ở. Nhưng hãy nhớ: shophouse chỉ có giá trị khi dòng người đi qua thật. Một dãy shophouse trong khu đô thị chưa lấp đầy cư dân là một dãy nhà mặt phố không có phố. Trước khi quyết định, ra đứng đếm người qua lại lúc 8 giờ sáng và 6 giờ tối, hoặc nếu là dự án mới thì đi xung quanh
- Mua vì đất, tính chuyện dài hạn nhiều thế hệ: nhà thấp tầng. Giá trị nằm ở quyền sử dụng đất lâu dài – thứ khan hiếm thật sự khi quỹ đất trung tâm cạn dần. Đổi lại, ngân sách phải nhiều hơn hẳn.
Với tầm 13 – 15 tỷ tại Hà Nội, bài toán này đã được mổ cụ thể qua so sánh Noble Palace Tây Thăng Long và Vinhomes Wonder City, hoặc rộng hơn là lựa chọn nhà ngõ hay liền kề trong khu đô thị.
Như vậy, câu hỏi “nên mua chung cư hay thấp tầng” mà bạn hay thấy là một câu hỏi vô nghĩa khi tách khỏi mục đích. Nó giống hỏi “nên mua xe tải hay xe 4 chỗ” – chọn chở hàng hay chở con đi học đã, rồi tính tiếp.
Xong bước này, vài nghìn căn được loại tiếp: bạn chỉ còn một loại hình, trong một dải ngân sách, tại vài khu vực. Con số lúc này thường dưới 100 căn. Bây giờ – và chỉ bây giờ – mới đến lúc soi từng căn.
Bộ lọc đặc điểm – tầng, view, hướng, và vị trí
Đây là điều mà các cẩm nang lựa chọn chung cư viết nhiều nhất, nhưng lại là bước ít quan trọng nhất trong ba bước – vì đến được đây, căn nào lọt qua cũng đã “đúng người đúng tiền”. Lớp này chỉ phân hạng tốt và tốt hơn. Vài nguyên tắc thực chiến:
Vị trí tầng. Kinh nghiệm phổ biến: tầng đẹp nằm quanh 2/3 chiều cao tòa nhà. Tòa 30 tầng thì dải 15 – 22 là vùng cân bằng: đủ cao để thoát bụi và tiếng ồn mặt đường, chưa quá cao để lệ thuộc hoàn toàn vào thang máy và xa phương án thoát hiểm. Tầng thấp rẻ hơn 3 – 5% nhưng bạn trả lại bằng tiếng còi xe mỗi sáng. Tầng áp mái view đẹp nhưng nóng – hóa đơn tiền điện mùa hè sẽ làm bạn đau đầu.
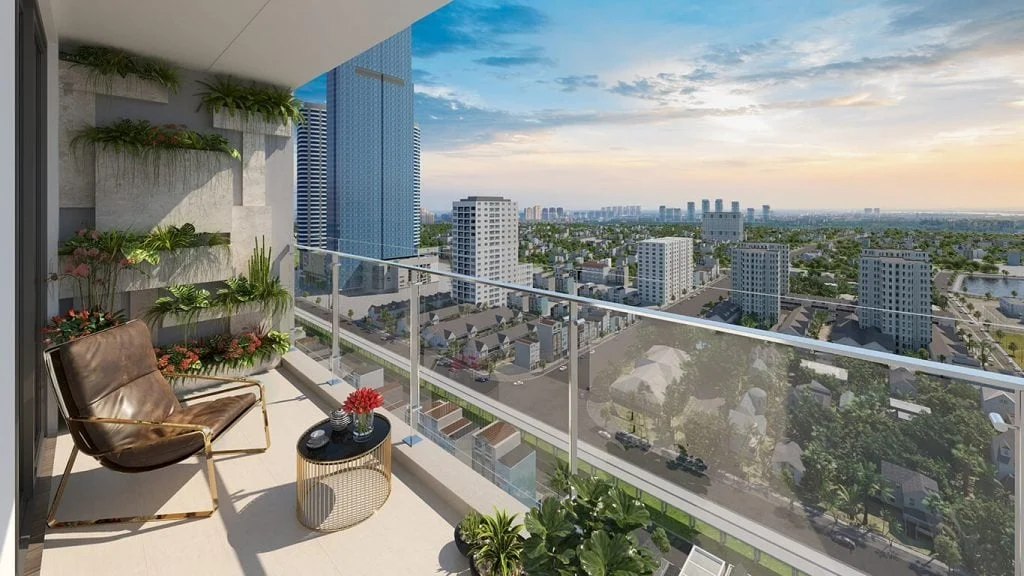
View và thông thoáng. View không phải chỉ để khoe. Hai căn cùng tòa, cùng diện tích, căn view thoáng nhìn công viên/mặt nước thanh khoản nhanh và giữ giá tốt hơn căn nhìn vào tường tòa đối diện.
Phong thủy. Tôi biết nhiều người coi đây là mê tín và bỏ qua. Tôi không khuyên bạn tin hay không tin – tôi chỉ ra cho bạn một điều thú vị: phần lớn nguyên tắc phong thủy cổ điển, bóc lớp vỏ tâm linh ra, lại mang tính khoa học. Nhà hướng Nam đón gió mát tránh nắng Tây – đó là vật lý khí hậu nhiệt đới, ông bà ta gọi bằng ngôn ngữ của thời chưa có môn vật lý. Cửa trước không thông thẳng cửa sau kẻo “thoát khí” – bản chất là tránh gió lùa và giữ sự riêng tư. Bếp không đối diện cửa chính, vệ sinh không ngay lối vào – là vệ sinh và phù hợp sinh hoạt.
Cho nên nguyên tắc gồm hai vế: một, những yếu tố phong thủy trùng với khoa học (hướng nắng gió, thông thoáng, động tuyến) – áp dụng nghiêm túc, vì nó tăng chất lượng sống thật và tăng thanh khoản thật (căn hướng đẹp luôn dễ bán, vì người mua tiếp theo của bạn cũng xem hướng). Hai, những yếu tố thuần niềm tin (hợp tuổi, cung mệnh) – tôn trọng nếu gia đình bạn coi trọng, nhưng đừng bao giờ để nó đảo ngược kết luận của những bộ lọc trên. Bỏ một căn đúng ngân sách, đúng nhu cầu, vị trí tốt chỉ vì “năm nay chưa được tuổi” rồi hai năm sau mua đúng căn đó đắt hơn 10% không phải ít, và 10% của 5 tỷ là 500 triệu. Đó là một trong những niềm tin đắt đỏ nhất mà người Việt đang trả.
Cái bẫy lớn nhất: đi xem nhà khi chưa biết mình cần gì
Đến đây bạn đã có quy trình. Nhưng tôi phải cảnh báo cái bẫy khiến quy trình sụp đổ nhiều nhất: đi xem nhà quá sớm.
Nhà mẫu là một cỗ máy bán cảm xúc được thiết kế tinh vi: trần được đôn cao hơn thực tế bàn giao, nội thất đặt riêng cỡ nhỏ để phòng trông rộng, ánh sáng căn chỉnh từng góc, mùi thơm cũng có kịch bản. Bạn bước vào đó với khi chưa có bộ lọc, chưa xác định được mình cần gì, bạn sẽ bước ra với một quyết định theo cảm xúc. Hãy xác định rõ trước khi quyết định: chốt ngân sách và tiêu chí trên giấy, và nắm trước các thủ tục pháp lý cần chú ý khi mua chung cư trước khi đi xem bất kỳ nhà mẫu nào. Lúc đó, việc đi xem nhà sẽ đổi từ “đi để được thuyết phục” thành “đi để đối chiếu với checklist”. Căn nào không đúng tiêu chí, đẹp mấy cũng loại.
Kết: bạn không đi tìm căn nhà hoàn hảo
Sau tất cả, hãy chỉnh lại một kỳ vọng: căn nhà hoàn hảo không tồn tại – ở bất kỳ tầm ngân sách nào. Căn 3 tỷ có điểm dở của căn 3 tỷ, căn 30 tỷ có điểm dở của căn 30 tỷ. Người mua khôn ngoan không phải người tìm ra căn không có nhược điểm. Là người biết rõ mình chấp nhận được nhược điểm nào – và loại thẳng tay những căn mang nhược điểm mình không sống chung nổi.
Tìm bừa thì mệt. Lọc đúng thì nhanh. Ba lớp lọc – tiền, mục đích, đặc điểm – đi đúng thứ tự, và hành trình tưởng như mò kim đáy bể sẽ gọn lại thành vài buổi cuối tuần có kết quả.
Bởi suy cho cùng, tìm nhà chưa bao giờ là đi tìm một căn nhà. Nó là đi tìm câu trả lời cho câu hỏi: bạn là ai, bạn có bao nhiêu, và bạn muốn sống thế nào trong mười năm tới. Trả lời xong ba câu đó, đáp án sẽ tự hiện ra. Và khi đã cầm chìa khóa trong tay, đừng bỏ qua những điều cần lưu ý khi nhận bàn giao căn hộ.
Cần một người hỗ trợ tìm căn hộ phù hợp?
Nếu bạn đang tìm thấp tầng khu Tây Hà Nội, tham khảo phân tích đầy đủ về Noble Palace Tây Thăng Long – pháp lý, tiến độ, mặt bằng giá đều cập nhật theo tháng. Còn nếu mới ở xác định nhu cầu, kho kiến thức mua bán bất động sản của Nguyễn Thu Land có đủ bài cho từng bước – từ tính ngân sách vay đến ký biên bản bàn giao.