Hôm qua, cái tin “Ngân hàng Nhà nước nới room tín dụng bất động sản“ chạy khắp các nhóm môi giới. Anh em phấn khởi. Có người đã soạn sẵn caption “sóng tín dụng quay lại, ôm hàng ngay kẻo lỡ”.
Tôi cũng háo hức tìm đọc cho kỹ cái tin đó, rồi nhận ra sự thật khác hoàn toàn.
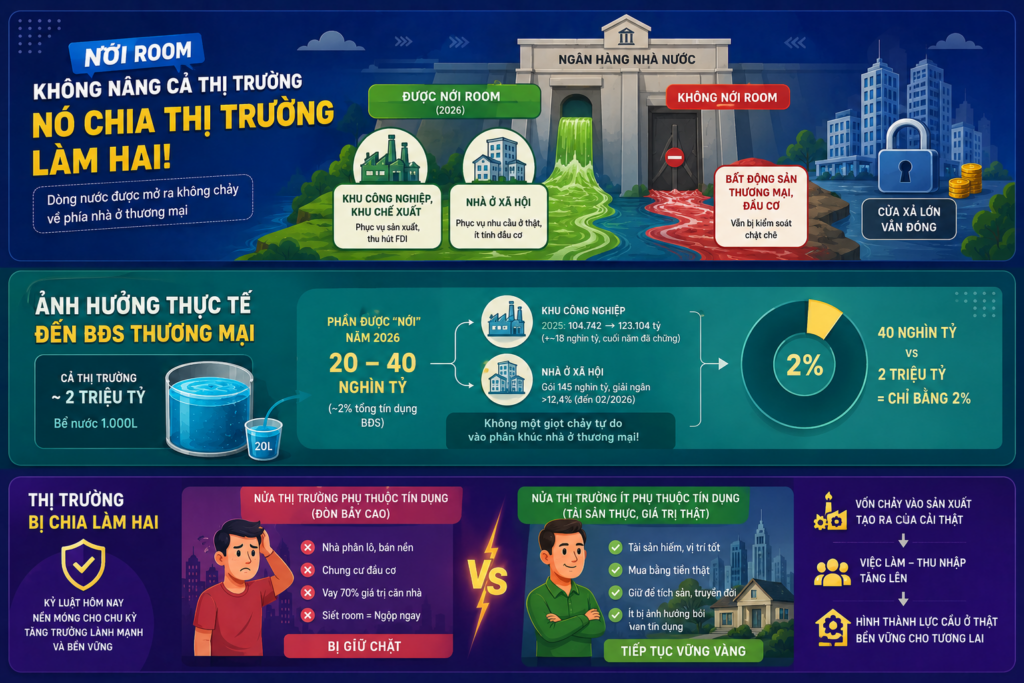
Nới room lần này không nâng cả thị trường lên. Nó làm một việc tinh vi hơn nhiều: nó chia thị trường ra làm hai.
Nới room không nâng cả thị trường – nó chia thị trường làm hai
Bóc cái tiêu đề ra, Công văn 4551/NHNN-CSTT chỉ nói đúng một điều: trong năm 2026, 25 ngân hàng không phải tính phần dư nợ tăng thêm của nhà ở xã hội, khu công nghiệp, khu chế xuất – vào hạn mức kiểm soát tín dụng bất động sản.
Chỉ vậy thôi. Không phải tổng dư nợ. Không phải toàn ngành. Chỉ là phần mới phát sinh của ba phân khúc được chỉ định.
Và cũng chính trong cái công văn “nới” đó, NHNN nhấn mạnh trần cũ: tốc độ tăng trưởng tín dụng bất động sản của mỗi ngân hàng vẫn không được vượt quá tốc độ tăng trưởng tín dụng chung.
Ai cho vay bđs quá nhiều – vẫn bị trừ room như thường.
Dòng nước được mở ra không chảy về phía nhà ở thương mại
Hãy hình dung Ngân hàng Nhà nước như người gác đập.
Cả thung lũng đang khô. Người gác đập mở một con mương nhỏ dẫn nước về đúng hai chỗ: ruộng lúa (khu công nghiệp, để sản xuất) và khu nhà thu nhập thấp (nhà ở xã hội, để ở thật). Còn cái cửa xả lớn hướng về giới đầu cơ biệt thự chờ tăng giá – vẫn đóng.
Đây là chỗ cần phải tỉnh táo: phần room được nới lại rơi vào đúng hai phân khúc ít tính đầu cơ nhất. Nhà ở xã hội – người mua bị soi thu nhập từng đồng, không ai ôm để lướt. Khu công nghiệp – đất cho nhà máy, ăn theo dòng vốn FDI.
Các cơ quan quản lý vừa tuyên bố tín dụng bđs 2025 “tăng nóng”, thì không bao giờ nới lỏng nó ngay. Họ tinh tế, thông minh hơn: mở một cánh cửa cho dòng tiền nhỏ thoát ra, để siết cửa lớn mà không mang tiếng phanh gấp cả thị trường.
Ảnh hưởng thực tế đến BĐS thương mại
Tổng tín dụng kinh doanh BĐS cuối 2025 khoảng 2tr tỷ đồng. Phần được “nới” – tức dòng tiền mới năm 2026 của ba phân khúc kia – lớn cỡ nào?
Khu công nghiệp cả năm 2025 tăng từ 104.742 lên 123.104 tỷ, thêm chừng 18 nghìn tỷ, mà cuối năm đã chững. Nhà ở xã hội thì ít hơn: gói 145 nghìn tỷ mới giải ngân được hơn 12,4% (đến tháng 2/2026). Cộng cả hai, phần được tách năm 2026 rơi vào khoảng 20 – 40 nghìn tỷ. Cứ cho là 40 nghìn tỷ.
40 nghìn tỷ vs rổ 2 triệu tỷ: chỉ bằng 2%
Nếu cả thị trường là bể nước 1.000l, cái “nới room” mà bạn nghĩ chỉ bơm vào đúng 20l – và 20l đó còn bị buộc đổ vào hai cái xô ghi sẵn “nhà máy” với “nhà ở xã hội”. Không một giọt chảy tự do vào phân khúc nhà ở thương mại.
Nhưng con số chỉ là bề mặt. Sự thật sâu hơn nằm ở chữ đòn bẩy.
Có một nửa thị trường sống bằng tín dụng: phân khúc đại trà, đầu cơ, người mua vay 70% giá trị căn nhà rồi cầu giá lên. Với nửa này, room tín dụng là dưỡng khí. Siết room, họ ngộp ngay. Và đó đúng là nửa đang bị giữ chặt.
Còn nửa kia – phân khúc tài sản trú ẩn, người mua bằng tiền thật để giữ của – gần như không thở bằng cái dưỡng khí đó. Họ không hỏi ngân hàng có cho vay thêm hay không. Room nới hay siết, với họ, là chuyện của người khác.
Phân khúc BĐS ít bị ảnh hưởng bởi van tín dụng
Mọi chu kỳ siết tín dụng đều diễn ra theo cùng một kịch bản: cái đầu tiên loạng choạng luôn là phân khúc đòn bẩy cao – nhà phân lô bán nền, chung cư đầu cơ, hàng “ăn theo sóng”. Còn tài sản thật, tài sản hiếm, tài sản mua để truyền đời – thì gần như không động đậy theo cái van tín dụng. Vì giá trị của nó không đến từ tiền vay rẻ, mà đến từ sự khan hiếm và niềm tin.
Tín dụng là chuyện của đám đông đi vay. Tài sản trú ẩn là chuyện của người không cần vay.
Cho nên cái tin này, cũng chưa hẳn là tin xấu cho thị trường bất động sản. Nó là một bộ lọc, tách phần “ăn bằng đòn bẩy” ra khỏi phần “giữ bằng giá trị thật”. Phần đầu sẽ phải vật lộn với room. Phần sau – tiếp tục là chính nó.
Và đây mới là tin tốt thật sự
Hãy hỏi: vì sao NHNN lại nắn dòng tiền vào khu công nghiệp và FDI? Vì đó là chỗ của cải thật được tạo ra. Nhà máy mọc lên kéo theo việc làm, việc làm kéo theo thu nhập, thu nhập kéo theo một tầng lớp trung lưu và khá giả ngày một dày. Và tầng lớp đó, vài năm tới, chính là người đi tìm mua nhà để ở, để tích sản, để truyền lại cho con.
Tức là cái cửa “nới room” hôm nay tưởng quay lưng với bất động sản, thực ra đang xây nền móng cho chính lực cầu bất động sản của ngày mai. Không phải lực cầu vay nợ để lướt – mà lực cầu bằng tiền thật, bền hơn, đáng tin hơn.
Hãy nhớ: những thị trường thả cho vay BĐS thoải mái đều đã phải trả giá bằng cả một thập kỷ đổ vỡ. Còn một thị trường chịu kỷ luật từ sớm – cắt sốt, lọc bọt, hướng vốn về sản xuất – là một thị trường được dọn đường để đi lên trên nền vững. Đô thị hóa của Việt Nam vẫn còn ở chặng đầu, dân số vẫn đang giàu lên, dòng vốn ngoại vẫn đổ vào. Kỷ luật hôm nay không phải dấu chấm hết. Nó là điều kiện để cái chu kỳ tăng giá tiếp theo lành mạnh và dài hơi hơn cái cũ.
Người giữ tài sản thật, vì thế, không chỉ “sống sót qua đợt siết”. Họ đang đứng đúng chỗ để đón cái nền móng đang được dựng lên ngay lúc này.
Môi giới nên phản ứng thế nào với tin này?
Tùy bạn đang bán gì, và bán cho ai.
Nếu khách của bạn là người mua bằng đòn bẩy, chờ giá lên để lướt – hãy thành thật: room tín dụng vẫn đang hẹp lại, không phải mở ra. Nói đúng cái rủi ro đó, bạn được tin tưởng nhiều hơn là vẽ vời.
Còn nếu khách của bạn là người mua bằng tiền thật, mua để giữ của, để truyền đời – thì đây mới là câu chuyện của bạn. Hãy cho họ thấy: chính vì chính sách đang siết dòng tiền đầu cơ, phần thị trường đó sẽ phân hóa, lẫn lộn, dễ tổn thương. Còn tài sản họ chọn thì không phụ thuộc vào mà cả thị trường đang trông ngóng – và còn đang được hưởng cái nền móng mà chính sách hôm nay dựng lên. Đó không phải may mắn – đó là định nghĩa của một tài sản đáng giữ.
Kết
Nới room không cứu cả thị trường bất động sản. Nó vạch một ranh giới: bên này là phân khúc đầu cơ, đang bị siết chặt; bên kia là tài sản thật, gần như không ảnh hưởng bởi room tín dụng – và đang được dọn đường để đi xa hơn.
Kỷ luật hôm nay không phải để dập tắt hy vọng. Nó là cách một thị trường trưởng thành chuẩn bị cho lần đi lên bền vững tiếp theo. Người đứng đúng chỗ, cầm đúng tài sản, không cần cầu một con sóng tín dụng – họ chỉ cần thời gian.
Và thời gian, với một tài sản thật, luôn đứng về phía người biết chờ.
Cập nhật thêm các phân tích mới nhất thị trường bất động sản tại https://nguyenthuland.vn/phan-tich-bao-cao/phan-tich-thi-truong/
